Budsjett for små bedrifter som viser når pengene trengs
Lag en betalingsplan med realistiske innbetalinger, faste utgifter og investeringer. Se hva en forsinket kunde gjør med kontantbufferen.
Finn svaret du trenger
Start med to spørsmål: Hva forventer bedriften å tjene, og når må regningene faktisk betales? Et resultatbudsjett og en betalingsplan svarer på ulike ting. Selv en god ordre kan gi en trang måned hvis kunden betaler etter at lønn, leie og innkjøp forfaller.
Et nyttig småbedriftsbudsjett trenger ikke hundre konti. Det trenger et pålitelig utgangspunkt, tydelige forutsetninger og noen datoer der du faktisk kan handle. Bruk siste regnskap og bankoversikt sammen, og skill inngåtte avtaler fra salg du håper å få.
Tre oversikter med hver sin oppgave
| Oversikt | Spørsmålet den svarer på | Typisk feil |
|---|---|---|
| Resultatbudsjett | Dekker inntektene kostnadene i perioden? | Å behandle hele et utstyrskjøp som samme periodes kostnad uten å vurdere behandlingen |
| Likviditetsbudsjett | Har vi penger når betalingene forfaller? | Å legge kundens innbetaling på fakturadatoen |
| Investeringsplan | Hva skal kjøpes, og når skal det betales? | Å glemme forskudd, levering og avdrag |
Altinn forklarer forskjellen mellom budsjettene. I betalingsplanen inngår det beløpet som faktisk går inn eller ut av banken, med eventuell MVA. Regnskapsmessig inntekt og kostnad følger ikke alltid samme dato.
Eksempel på en måned med et utstyrskjøp
Dette er en konstruert betalingsplan. Beløpene inkluderer eventuell MVA og viser bankbeholdning, ikke overskudd. Bedriften starter med 45 000 kroner i banken og forventer disse betalingene:
| Post | Inn | Ut |
|---|---|---|
| Kunder som betaler denne måneden | 50 000 kr | |
| Løpende betalinger etter forfallslisten | 42 000 kr | |
| Avtalt utstyrskjøp | 18 000 kr | |
| Beregnet endring | 10 000 kr |
45 000 + 50 000 − 42 000 − 18 000 = 35 000 kroner ved månedsslutt. Utstyrsbetalingen må med selv om regnskapsføringen kan fordele kostnaden annerledes. Oppsettet må også ha egne linjer for skatt, MVA, avdrag og andre betalinger som faktisk forfaller; ikke legg dem til på nytt hvis de allerede inngår i de 42 000 kronene.
Månedsslutten er bare ett kontrollpunkt. Hvis 18 000 for utstyret og 30 000 av de løpende betalingene forfaller før kundene betaler, trengs 48 000 mens banken bare har 45 000. Da oppstår et midlertidig gap på 3 000 selv om sluttsaldoen er positiv. Del derfor den nærmeste måneden i uker eller konkrete forfallsdatoer når marginen er liten.
Test hva som skjer når en kunde betaler senere
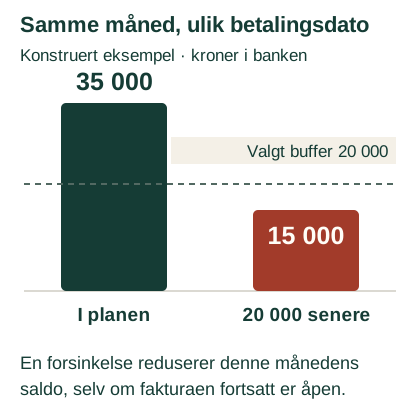
Flyttes 20 000 av de forventede innbetalingene til neste måned, blir månedsslutten 15 000 kroner. Har bedriften valgt en buffer på 20 000, ligger den 5 000 under sin egen plan. Bufferen er et styringsvalg i dette eksemplet, ingen offentlig minimumsgrense.
Undersøk hva som faktisk kan endres før problemet oppstår. Kan leveransen deles og faktureres etter avtalte milepæler? Kan utstyret kjøpes senere? Må en forfallsendring avtales med leverandøren? En ønsket betalingsutsettelse er ikke tilgjengelige penger før den er avklart.
Legg den usikre kundeinnbetalingen i et eget scenario. Ikke erstatt alle forventede innbetalinger med optimistiske datoer for å få den siste raden til å se bedre ut. Bruk gjerne Avstem kundefordringene til å kontrollere hvilke fakturaer betalingsplanen bygger på.
Følg opp avvik uten å skrive om historien
Behold den opprinnelige planen og legg faktisk betaling ved siden av. Merk om forskjellen skyldes beløp, tidspunkt eller en hendelse som ikke var med. En betaling som kommer i neste måned, er noe annet enn et oppdrag som er avlyst.
| Kontroll hver måned | Hva lederen skal få svar på |
|---|---|
| Bank mot bokført bank | Er startpunktet avstemt? |
| Kundeinnbetalinger mot åpne fakturaer | Hvilke datoer er dokumenterte, og hvilke er anslag? |
| Nye kjøp og bindinger | Hvilke betalinger er besluttet siden forrige plan? |
| Laveste forventede saldo | Når trengs tiltak, og hvem følger opp? |
En avstemt bankkonto gir et bedre startpunkt enn gårsdagens skjermbilde fra nettbanken. Se Bankavstemming med eksempel. Driver dere med timebaserte oppdrag, viser Økonomistyring for konsulenter hvordan kapasitet og fakturerbare timer kan mates inn i planen.
Når bør budsjettet oppdateres?
Oppdater når en stor kunde endrer tidspunkt, et nytt oppdrag krever forskuddskjøp, noen ansettes eller en avtale binder penger over flere måneder. Et årlig budsjett kan fortsatt være referansen, mens en oppdatert prognose viser hva dere nå tror vil skje.
Regnskapsfirmaet Aiak tilbyr hjelp med budsjett og likviditet. Et godt oppdrag starter med deres faktiske betalingsliste og beslutninger, slik at oppfølgingen blir knyttet til driften.